OJK Ingatkan Mahasiswa UIN Alauddin soal Paylater dan Risiko Riwayat Kredit
UIN Alauddin Online – Kemudahan transaksi digital melalui layanan Buy Now Pay Later (BNPL) atau paylater dapat menjadi persoalan serius ketika pengguna tidak memahami kewajiban pembayaran dan risiko yang menyertainya. Catatan kredit yang bermasalah tidak hanya berdampak pada akses pembiayaan berikutnya, tetapi juga dapat menjadi perhatian dalam proses rekrutmen kerja di sejumlah perusahaan.
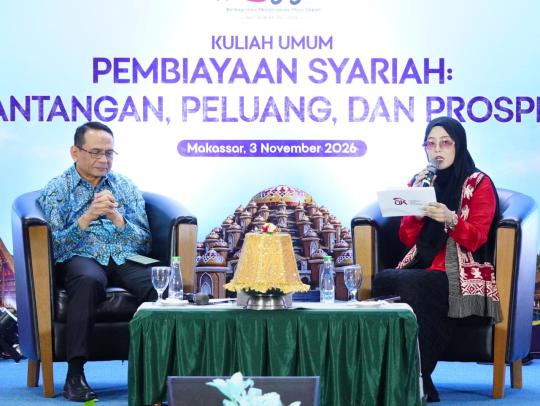
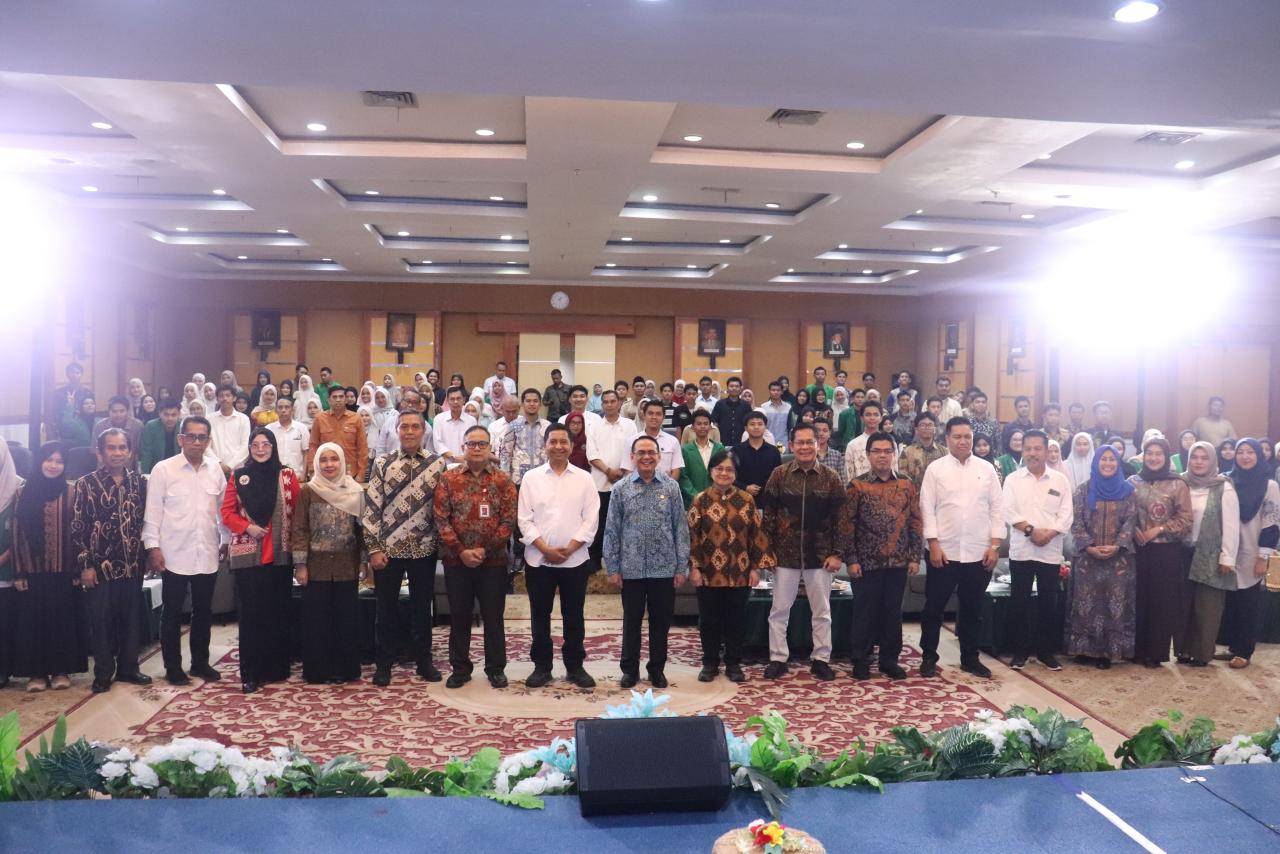
Peringatan tersebut disampaikan Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya Otoritas Jasa Keuangan (OJK), Agusman, dalam kegiatan OJK Mengajar di Ruang Rapat Senat Lantai IV Gedung Rektorat UIN Alauddin Makassar (3/11/2026).
Di hadapan mahasiswa, Agusman mengingatkan pentingnya memahami konsekuensi penggunaan layanan pembiayaan digital, termasuk kewajiban menyelesaikan tagihan tepat waktu. Menurutnya, kemudahan mengakses layanan melalui telepon genggam sering kali membuat pengguna kurang memperhitungkan akumulasi kewajiban yang harus dibayarkan.
Ia menjelaskan, riwayat pembayaran tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Informasi tersebut menjadi salah satu bahan pertimbangan lembaga keuangan ketika seseorang mengajukan pembiayaan.
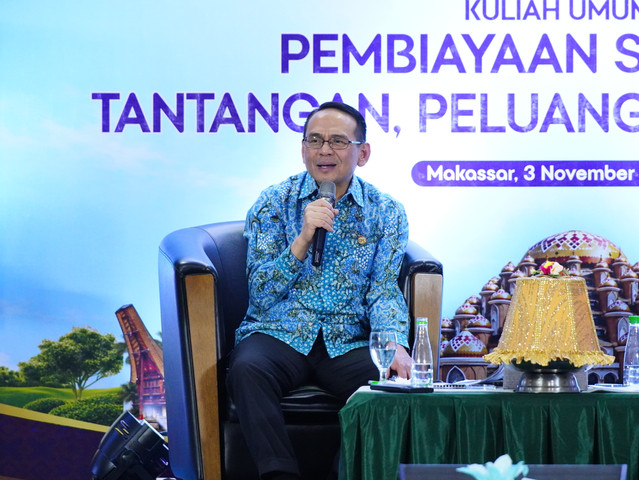
Agusman juga mengingatkan mahasiswa agar memastikan penyelesaian kewajiban disertai bukti pelunasan. Jika pembayaran telah dilakukan tetapi catatan SLIK belum diperbarui, konsumen perlu mengawal proses pembaruan tersebut kepada lembaga pembiayaan terkait.
“Dibayar, selesaikan, dapat suratnya. Itu nanti akan jadi bukti bahwa ini sudah selesai,” jelasnya.
Selain perusahaan pembiayaan, Agusman memaparkan sejumlah sektor yang berada dalam lingkup pengawasannya berdasarkan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK). Sektor tersebut meliputi perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, pergadaian, serta Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI).
Ia menjelaskan, perusahaan pembiayaan memiliki model bisnis berbeda dengan perbankan. Perusahaan pembiayaan menyalurkan pembiayaan untuk pengadaan barang dan jasa, seperti kendaraan hingga kebutuhan lainnya, dengan sumber pendanaan antara lain berasal dari pinjaman perbankan maupun penerbitan surat berharga.
Sementara itu, modal ventura berperan menyediakan pendanaan bagi perusahaan rintisan atau startup, termasuk usaha berbasis teknologi yang membutuhkan dukungan sejak tahap penelitian dan pengembangan. Agusman menekankan pentingnya tata kelola dan pengujian sistem sebelum sebuah inovasi diperkenalkan secara luas kepada masyarakat.
Dalam pemaparannya, ia juga menyoroti risiko penyalahgunaan data pribadi dalam aktivitas keuangan digital. Nomor Induk Kependudukan (NIK), Kartu Keluarga, dan informasi nama ibu kandung merupakan data yang perlu dijaga karena dapat digunakan dalam proses verifikasi identitas maupun akses layanan keuangan.
“Jangan pernah NIK kita, apalagi adik-adik mahasiswa ini, kadang-kadang ada yang bilang, ‘Buktikan cintamu, pinjam KTP.’ Bahaya ini!” tegasnya.
Agusman mengingatkan bahwa data identitas tidak boleh diberikan sembarangan, termasuk ketika ada permintaan pengumpulan dokumen yang tidak jelas tujuan dan mekanisme perlindungannya. Literasi keuangan, menurutnya, tidak hanya berkaitan dengan kemampuan menggunakan produk keuangan, tetapi juga memahami risiko dan melindungi diri dari penyalahgunaan data.
Pembiayaan Syariah Harus Berangkat dari Substansi
Selain menjelaskan model bisnis lembaga jasa keuangan, Agusman menguraikan sejumlah akad yang digunakan dalam pembiayaan syariah, antara lain murabahah, salam, istishna, mudharabah, musyarakah, ijarah, rahn, dan qardh.
Ia menilai skema kemitraan seperti mudharabah dan musyarakah membuka peluang pengembangan usaha yang lebih berkeadilan. Dalam skema tersebut, hubungan antara pemilik modal dan pengelola usaha dibangun melalui kesepakatan kerja sama, bukan semata-mata hubungan pemberi dan penerima pinjaman.
Namun, Agusman mengingatkan bahwa niat baik dalam transaksi harus disertai langkah konkret untuk mengelola risiko. Ia mencontohkan akad wakalah dalam layanan pendanaan bersama. Pemberian kuasa kepada platform untuk mencarikan penerima dana tetap perlu disertai kejelasan mengenai pihak yang menerima pembiayaan.
Menurutnya, pemberi dana perlu mengetahui siapa penerima dana yang sebenarnya agar tidak terjebak dalam praktik penggunaan identitas atau pihak perantara yang tidak bertanggung jawab.
Tantangan lain yang disorot Agusman adalah kesenjangan antara tingkat literasi dan inklusi keuangan syariah. Ia menyebut tingkat literasi keuangan syariah berada pada angka 43 persen, sedangkan inklusinya baru 13 persen. Kondisi tersebut menunjukkan bahwa pemahaman masyarakat belum sepenuhnya diikuti dengan penggunaan produk dan layanan keuangan syariah.
Karena itu, ia mendorong peningkatan edukasi sekaligus perluasan akses terhadap produk keuangan syariah, termasuk penguatan kapasitas dan daya saing industri serta dukungan pembiayaan bagi pelaku usaha mikro, kecil, dan menengah.
Menutup pemaparannya, Agusman menitipkan prinsip 2L: Logis dan Legal sebagai pedoman masyarakat sebelum menggunakan produk atau layanan keuangan.
Legal berarti memastikan lembaga keuangan memiliki izin dari OJK, sedangkan logis berarti menilai kewajaran penawaran, manfaat, dan imbal hasil yang dijanjikan. Menurutnya, legalitas saja tidak cukup apabila masyarakat mengabaikan penalaran terhadap penawaran yang tidak masuk akal.
“Walaupun ada izin, tetap logika dimainkan. Kalau bunganya tidak masuk akal, kalau kelihatannya ini tidak benar, lapor saja ke kami,” pesannya.
Kolaborasi OJK dan UIN Alauddin
Rektor UIN Alauddin Makassar, Prof. Hamdan Juhannis, dalam sambutannya menekankan bahwa ekonomi syariah tidak semestinya menempatkan uang sebagai tujuan utama. Uang harus menjadi instrumen untuk melayani kebutuhan manusia dan mendorong tanggung jawab sosial.
“Dalam ekonomi syariah, tempatkan uang itu sebagai pelayan, bukan sebagai tuan,” ungkapnya.
Rektor juga menegaskan bahwa pembiayaan tidak boleh menghilangkan martabat orang yang membutuhkan modal. Menurutnya, praktik keuangan syariah harus menghadirkan kemaslahatan tanpa membuat pihak yang menerima bantuan merasa direndahkan.
Ia turut mengingatkan agar identitas syariah tidak berhenti pada simbol dan label, tetapi tercermin dalam substansi serta praktik transaksi yang dijalankan.
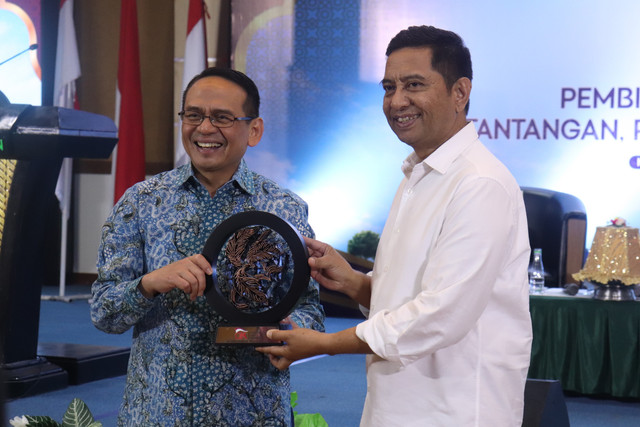
Sementara itu, Kepala OJK Provinsi Sulawesi Selatan dan Sulawesi Barat, Moch. Muchlasin, menyampaikan bahwa OJK Mengajar merupakan bagian dari sinergi yang telah terjalin antara OJK dan UIN Alauddin Makassar. Ia berharap kegiatan tersebut membantu mahasiswa memahami pembiayaan syariah, perbedaannya dengan pembiayaan konvensional, serta pemanfaatannya sebagai alternatif layanan keuangan.
Muchlasin juga mendorong keberlanjutan kolaborasi melalui berbagai program, termasuk kunjungan edukatif mahasiswa ke kantor OJK, program magang, dan peluang KKN tematik di bidang keuangan.
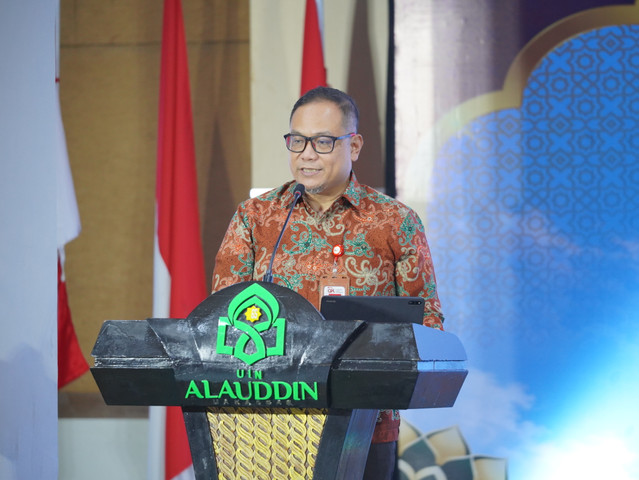
Kegiatan OJK Mengajar ini menjadi bagian dari rangkaian peringatan Hari Ulang Tahun ke-15 OJK sekaligus momentum Indonesia Islamic Finance Summit. Melalui edukasi langsung di lingkungan kampus, OJK mendorong mahasiswa tidak hanya memahami konsep keuangan syariah, tetapi juga mampu mengambil keputusan keuangan secara bijak, bertanggung jawab, dan terlindungi.
Reporter: Nadia Shafira - Mahasiswa Magang Humas UIN Alauddin Makassar